

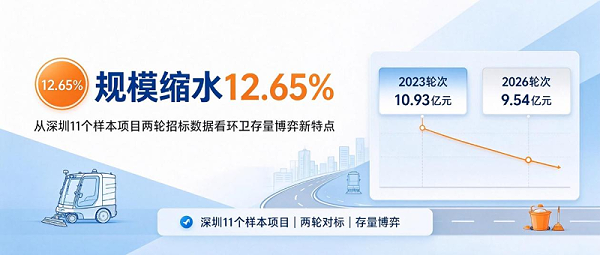
导读:对比深圳11个存量环卫项目2023、2026两轮招标,样本年化合同规模缩水12.65%。金额下行同时,无人清扫成为招标硬门槛,国企参与的联合体明显增多,折射出存量博弈时代环卫竞争新特征。
财政收紧叠加城市精细化治理升级,环卫行业正在迎来深刻转型。深圳作为城市大管家模式的先行城市,11个存量项目2023、2026两轮招标结果,为观察行业变化提供代表性样本。
一、存量项目重招:合同规模收缩,盈利压力加大
11个对标项目2023轮年化总额10.93亿元,2026轮降至9.54亿元,样本年化规模缩水12.65%,减少1.39亿元。项目作业辖区基本不变,金额下滑主要来自预算压缩。
业态分化明显:多数城市大管家项目金额下滑,垃圾收运赛道则全部续标,格局稳固。值得关注的是,成交加权折扣率由97.97%提升至99.69%,报价贴近预算上限。预算收紧、报价空间收窄,但服务与技术标准抬升,企业盈利压力双向加大。
两轮招标国央企、民企中标数量不变,但服务商发生更替;7个项目续标,4个项目丢标,洗牌集中在城市大管家赛道,样本变化折射出环卫存量大盘收缩趋势。
二、无人清扫由试点变为硬性准入门槛
2023轮次城市大管家项目无无人清扫硬性要求;2026轮全部升级为“城市大管家+智能清扫”,合计要求配置无人清扫设备215台/辆。
大批量智能装备采购、运维带来高额前期投入,抬高资金与技术门槛。4个丢标项目全部新增无人化硬性条件,原有服务商或因储备不足等因素出局。
同时也要看到现实矛盾:智能设备在城中村等复杂场景适配仍有难点,纸面设备配置和常态化运营之间仍存在差距。
三、联合体项目明显增多,国企深度参与重构竞争模式
联合体投标结构发生明显转变:2023轮次仅1个民企+民企联合体;2026轮次增至3个,均引入本地国企、国有控股混合企业,形成民企牵头国企、国企牵头民企、国企控股混合企业牵头民企多种组合。
背后多重驱动:无人化带来巨大资金技术压力,联合体实现能力互补;财政承压下,招标方看重国企带来的履约信用背书;同时分摊设备投入与考核风险。“国企背书、民企做运营”的分工雏形显现,联合体成为拿下大管家项目的重要路径。
四、行业启示:告别规模扩张,比拼综合实力
1.粗放冲规模时代结束。财政压力叠加智能化投入,低价拿单模式风险抬升,企业需审慎评估大管家项目收益,警惕纸面智能化带来的利润陷阱。
2.智能化由加分项转为生存底线。技术门槛会向更多城市传导,企业可自研、合作或通过联合体补齐短板。
3.联合体成为大项目常态,找准定位比争抢牵头方更重要。
4.赛道分化加剧:垃圾收运赛道稳定,城市大管家迭代快、风险高,企业应当理性取舍。
规模收缩不是行业衰落,而是转型信号。预算约束、智能化门槛、联合体模式共同改写行业规则,环卫进入资金、技术、运营综合比拼的存量博弈阶段。
(详细信息点击阅读原文:环境司南
)


